
Kennisbank
Erfpacht bij een huis kopen: wat betekent dit voor jou?
Je bent op zoek naar een koopwoning en ziet bij een woningadvertentie staan dat er sprake is van erfpacht. Misschien lees je dat de erfpacht is afgekocht of dat er jaarlijks een bedrag betaald moet worden. Maar wat betekent dat precies? En welke gevolgen heeft erfpacht voor je hypotheek en maandlasten?
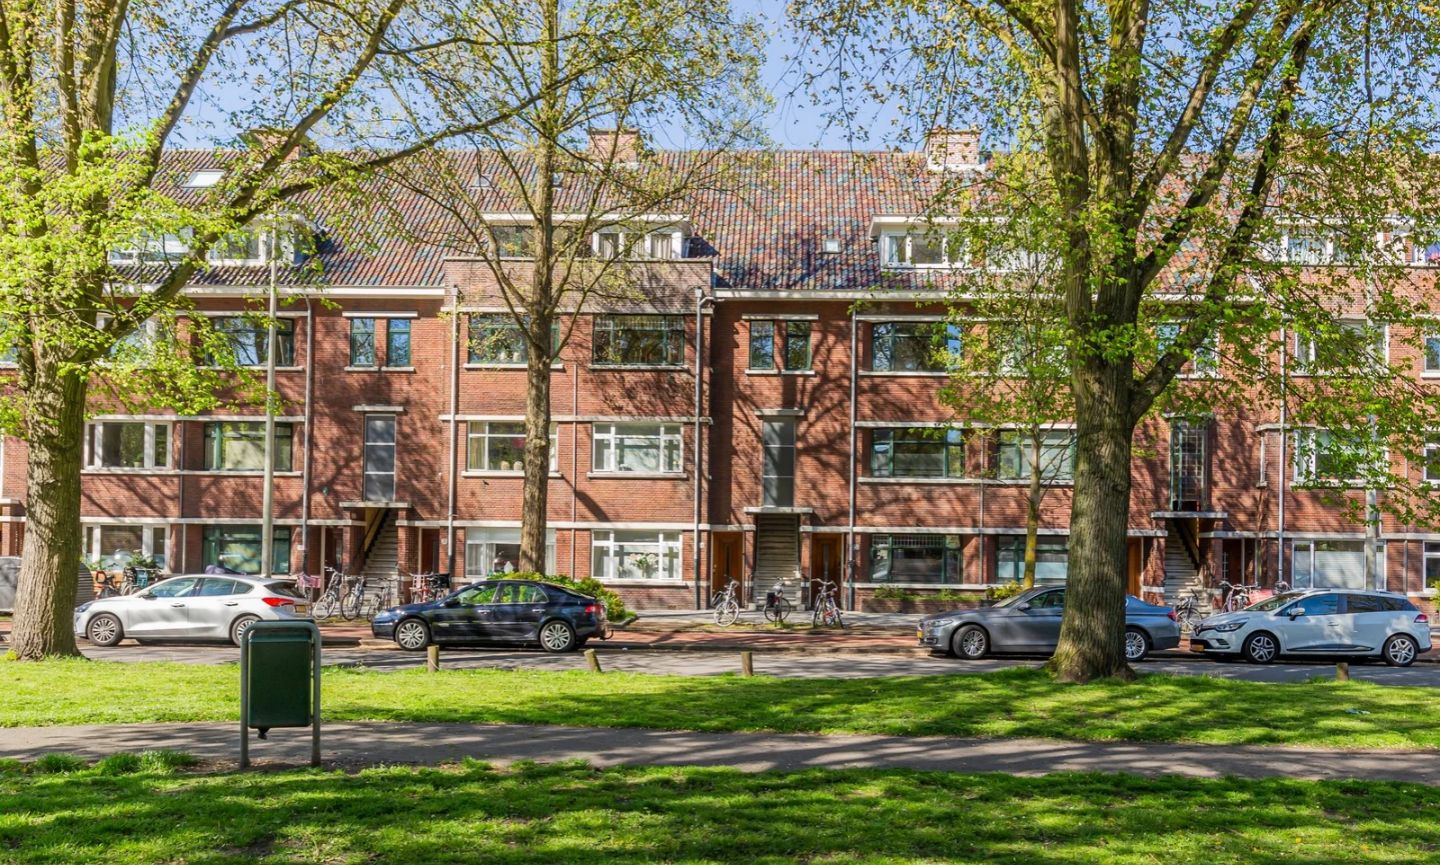
Vooral in steden zoals Den Haag kom je regelmatig woningen tegen die op erfpachtgrond staan. Dat hoeft geen probleem te zijn, maar het is wel belangrijk om te begrijpen wat je koopt. De afspraken over erfpacht kunnen namelijk invloed hebben op je woonlasten, de financiering en een eventuele toekomstige verkoop.
Wat is erfpacht?
Erfpacht betekent dat je het recht hebt om grond te gebruiken die eigendom is van iemand anders. Dit is vaak de gemeente, maar het kan ook een particuliere grondeigenaar zijn.
Bij een woning op eigen grond koop je de woning én de grond waarop deze staat. Bij erfpacht koop je het erfpachtrecht, met de bijbehorende rechten op de woning, terwijl de grond eigendom blijft van een andere partij.
Voor het gebruik van de grond betaal je vaak een vergoeding. Deze vergoeding heet de erfpachtcanon. Hoeveel je betaalt en welke voorwaarden gelden, staat vastgelegd in de erfpachtakte.
Welke vormen van erfpacht zijn er?
Niet iedere erfpachtconstructie is hetzelfde. Het belangrijkste verschil zit in de looptijd van het erfpachtrecht en de afspraken over betaling.
Tijdelijke erfpacht
Bij tijdelijke erfpacht geldt het recht voor een bepaalde periode, voornamelijk 50 jaar. Na afloop kunnen nieuwe afspraken nodig zijn. Dit kan gevolgen hebben voor de kosten en voorwaarden.
Voortdurende erfpacht
Bij voortdurende erfpacht loopt het recht in principe door, maar is het vaak verdeeld in tijdvakken. Aan het einde van een tijdvak kunnen, afhankelijk van de voorwaarden, de canon en bepaalde afspraken worden herzien.
Eeuwigdurende erfpacht
Eeuwigdurende erfpacht heeft geen einddatum. Dit biedt duidelijkheid over de looptijd, maar betekent niet automatisch dat je geen erfpachtcanon (vergoeding voor het gebruik van de grond) meer hoeft te betalen.
Afgekochte erfpacht
Bij afgekochte erfpacht is de verplichting om periodiek canon te betalen voor een bepaalde periode of eeuwigdurend afgekocht. Je betaalt gedurende die periode geen reguliere canon meer.
Let op: afgekochte erfpacht betekent niet dat de grond jouw eigendom is. Controleer daarom altijd tot wanneer de canon is afgekocht.
Wat betekent erfpacht voor je maandlasten?
Wanneer de erfpachtcanon niet is afgekocht, betaal je naast je hypotheek ook een vergoeding voor het gebruik van de grond. Hoeveel je betaalt, hangt af van de erfpachtvoorwaarden.
Betaal je bijvoorbeeld € 1.800 per jaar aan erfpachtcanon? Dan moet je naast je hypotheek rekening houden met gemiddeld € 150 per maand aan extra woonlasten. Je betaalt dit bedrag niet altijd maandelijks; de betaalmomenten staan in de erfpachtvoorwaarden.
Het is belangrijk om te controleren of de canon in de toekomst kan veranderen. Dit kan bijvoorbeeld gebeuren bij een herziening van de canon of aan het einde van een erfpachttijdvak. Daardoor kunnen je maandlasten stijgen.
Goed om te weten: periodieke erfpachtbetalingen voor je eigen woning zijn onder voorwaarden fiscaal aftrekbaar. Een eenmalige afkoopsom is dat niet. Meer informatie vind je bij de Belastingdienst.
Welke invloed heeft erfpacht op je hypotheek?
Een woning met erfpacht kopen is meestal mogelijk, maar hypotheekverstrekkers kijken wel naar de erfpachtvoorwaarden. Deze kunnen namelijk invloed hebben op hoeveel je kunt lenen.
Je kunt mogelijk minder lenen
Betaal je periodiek erfpachtcanon? Dan houdt de hypotheekverstrekker rekening met deze financiële verplichting. Hierdoor blijft er minder ruimte over voor je hypotheeklasten en kan je maximale hypotheek lager uitvallen.
De erfpachtvoorwaarden kunnen de financiering lastiger maken
Hypotheekverstrekkers kijken ook naar de looptijd en voorwaarden. Wanneer een erfpachtrecht bijvoorbeeld binnenkort afloopt en nog onduidelijk is welke afspraken daarna gelden, kan dit een risico vormen.
Ook erfpachtvoorwaarden waarbij de canon sterk kan stijgen, kunnen aanleiding zijn voor een strengere beoordeling. In sommige situaties kan een hypotheekverstrekker de financiering zelfs afwijzen.
Kun je een hypotheek met NHG krijgen?
Ook voor een woning met erfpacht kun je onder voorwaarden een hypotheek met Nationale Hypotheek Garantie (NHG) afsluiten. Voor bepaalde erfpachtconstructies gelden aanvullende eisen. Bovendien kan iedere hypotheekverstrekker eigen acceptatievoorwaarden hanteren.
Meer informatie vind je bij Nationale Hypotheek Garantie.
Hoe werkt erfpacht in Den Haag?
In Den Haag is erfpacht al lange tijd gebruikelijk. Daardoor staan veel bestaande woningen en appartementen op grond van de gemeente.
De gemeente Den Haag kent verschillende erfpachtvoorwaarden. Bij sommige woningen is sprake van tijdelijke erfpacht, terwijl andere woningen een eeuwigdurend erfpachtrecht hebben.
Ook kan de canon voor een bepaalde periode of eeuwigdurend zijn afgekocht. Welke afspraken gelden, hangt af van het erfpachtrecht dat bij de woning hoort.
Koop je een appartement? Dan is het belangrijk om te weten dat het erfpachtrecht onderdeel kan zijn van de gezamenlijke rechten van de appartementseigenaren. Bij het vernieuwen van erfpacht kunnen daarom ook afspraken met de Vereniging van Eigenaars (VvE) een rol spelen.
Meer informatie over de verschillende regelingen vind je bij de gemeente Den Haag.
Waar moet je op letten bij het kopen van een woning met erfpacht?
Een woning met erfpacht hoeft geen minder aantrekkelijke aankoop te zijn. Wel is het belangrijk om verder te kijken dan alleen de vraagprijs.
Controleer vooral hoeveel canon je betaalt, of deze is afgekocht en wanneer de voorwaarden kunnen veranderen. Kijk daarnaast naar de looptijd van het erfpachtrecht en eventuele toekomstige kosten.
Ook is het verstandig om vóór het uitbrengen van een bod met je hypotheekadviseur te bespreken of de erfpachtvoorwaarden invloed hebben op je financieringsmogelijkheden.
Door vooraf duidelijkheid te krijgen over deze zaken, voorkom je dat je tijdens het aankoopproces voor onverwachte financiële verplichtingen komt te staan.
Goed voorbereid een woning met erfpacht kopen
Erfpacht hoeft geen belemmering te zijn bij het kopen van een woning. Het belangrijkste is dat je weet welke rechten, verplichtingen en mogelijke kosten eraan verbonden zijn.
Heb je een woning op het oog waarbij sprake is van erfpacht? Dan kan een aankoopmakelaar je helpen om de voorwaarden te begrijpen en mogelijke aandachtspunten te signaleren. Zo kun je beter beoordelen of de woning bij jouw wensen en financiële mogelijkheden past.
Wil je weten waar je op moet letten bij de aankoop van een woning? Onze aankoopmakelaars denken graag met je mee. Neem contact met ons op.
Veelgestelde vragen over erfpacht
Is erfpacht hetzelfde als huren?
Nee. Bij erfpacht koop je een zakelijk recht op het gebruik van de grond, terwijl je bij huur een overeenkomst hebt om een woning of grond tijdelijk te gebruiken. Als erfpachter heb je andere rechten en verplichtingen dan als huurder.
Kun je erfpacht afkopen?
In sommige situaties is dat mogelijk. Of je de erfpachtcanon kunt afkopen en hoeveel dit kost, hangt af van de grondeigenaar en de geldende voorwaarden.
Wat gebeurt er als de erfpacht afloopt?
Dat hangt af van de erfpachtvoorwaarden. Bij tijdelijke erfpacht kan het nodig zijn om nieuwe afspraken te maken. Dit kan gevolgen hebben voor de canon, de overige voorwaarden en de financiering.
Heeft erfpacht invloed op de verkoopwaarde van je woning?
Dat kan. Potentiële kopers houden mogelijk rekening met de hoogte van de canon, de resterende looptijd en toekomstige kosten. Hoe groot de invloed is, verschilt per woning.
Heb je vragen of wil je eens sparren?
Wat betekent erfpacht voor jouw hypotheek?
Hypotheekadvies aanvragenOp zoek naar een woning?
Bekijk het woningaanbod